
Magazyny
Magazyny w ZEA: Rentowność inwestycji i perspektywiczne dzielnice w Dubaju i Abu Zabi
Dubaj pełni funkcję głównego motoru gospodarczego Bliskiego Wschodu, maksymalnie wykorzystując swoje centralne położenie geograficzne. Inwestorzy aktywnie korzystają z tej przewagi, lokując kapitał w nieruchomości przemysłowe i logistyczne.
O ile tradycyjnie regionalni inwestorzy wybierali między lokalami mieszkalnymi, willami, powierzchniami biurowymi a nieruchomościami handlowymi, o tyle w 2026 roku nastąpił strukturalny zwrot w stronę infrastruktury magazynowej i logistycznej.
Główny impuls jest jasny: popyt na nowoczesne powierzchnie logistyczne o wysokim standardzie technicznym w Dubaju i Abu Zabi wciąż przewyższa dostępną podaż. Międzynarodowe przedsiębiorstwa rozszerzają swoją obecność w regionie, rośnie dynamika handlu elektronicznego, utrzymuje się stabilny wzrost liczby ludności, a rozbudowa kluczowych portów morskich i lotniczych przebiega w pełnym tempie. Sortowanie, przechowywanie i dystrybucja towarów wymagają stale rosnącej sieci nowoczesnych obiektów, których nie da się wybudować z dnia na dzień.
Według aktualnych danych rynkowych średnia zajętość magazynów klasy A w Zjednoczonych Emiratach Arabskich osiągnęła 95%. Stawki czynszów odnotowały dynamiczny wzrost w ujęciu rocznym — o prawie 18% w Dubaju i 13% w Abu Zabi — co sprawia, że w kluczowych strefach przemysłowych występuje dotkliwy brak najwyższej jakości obiektów gotowych do natychmiastowego użytku.
—
Kluczowe czynniki rozwoju rynku nieruchomości logistycznych w ZEA
Zjednoczone Emiraty Arabskie umacniają swoją rolę globalnej bramy handlowej i logistycznej. W kraju zbiegają się główne korytarze transportowe łączące Azję, Europę, Afrykę i szerszy rejon Bliskiego Wschodu. Filarami tej sieci są port morski Jebel Ali w Dubaju, port Khalifa w Abu Zabi, międzynarodowe węzły lotnicze oraz sieć kolejowa Etihad Rail.
Etihad Rail stanowi istotny bodziec dla rozwoju nieruchomości przemysłowych. Łącząc bezpośrednio porty morskie, klastry przemysłowe oraz śródlądowe centra handlowe, usprawnia transport towarowy między emiratami. Działki i obiekty zlokalizowane w sąsiedztwie infrastruktury kolejowej i portowej mają doskonałe perspektywy trwałego wzrostu wartości.
Drugą kluczową siłą jest ekspansja handlu elektronicznego. Liderzy branży, tacy jak Amazon, potrzebują zarówno dużych regionalnych centrów realizacji zamówień na obrzeżach miast, jak i kompaktowych obiektów logistyki miejskiej (obsługujących końcowy etap dostawy) w pobliżu gęsto zaludnionych dzielnic mieszkaniowych. Rosnąca liczba mieszkańców Dubaju i Abu Zabi generuje stały popyt na każdym szczeblu tej infrastruktury.
Trzecim istotnym czynnikiem jest rosnący napływ kapitału instytucjonalnego i globalnych graczy technologicznych. Czołowe międzynarodowe fundusze inwestycyjne oraz regionalne fundusze kapitałowe utworzyły niedawno wspólne platformy, których celem jest ulokowanie do 5 miliardów dolarów w aktywach logistycznych w krajach Rady Współpracy Zatoki Perskiej (GCC). Jednocześnie więksi globalni operatorzy e-handlu łączą siły z lokalnymi przylotniskowymi strefami wolnocłowymi, aby budować gigantyczne huby dystrybucyjne o powierzchni przekraczającej 70 000 m².
—
Magazyny w Dubaju: Kluczowe dzielnice dla inwestorów
Dubaj pozostaje najbardziej dojrzałym rynkiem logistycznym w ZEA, skupiającym największy port morski w regionie, międzynarodowe lotniska, wolne strefy ekonomiczne oraz główne regionalne węzły dystrybucyjne.
„Otrzymujemy zapytania od firm przenoszących działalność z wielu różnych krajów i reprezentujących bardzo odmienne branże. Wśród nich znalazło się przedsiębiorstwo z Rosji zajmujące się uprawami hydroponicznymi i hodowlą kwiatów, a także włoskie firmy specjalizujące się w precyzyjnej obróbce metali oraz w czynnikach chłodniczych i gazach specjalnych. Różnorodność tych zapytań pokazuje, że Dubaj przyciąga biznes o bardzo zróżnicowanych wymaganiach operacyjnych i magazynowych” — zauważa Olha Novikova, pośredniczka w agencji Al Hayat Almushreqa.
Al Quoz
Al Quoz to jedna z niewielu ugruntowanych stref przemysłowych położonych bezpośrednio w miejskim centrum Dubaju. Taka lokalizacja czyni ją idealną do obsługi centralnych dzielnic handlowych oraz zarządzania dostawami bezpośrednio do klienta końcowego. W konsekwencji małe i średnie moduły w Al Quoz cieszą się ogromnym zainteresowaniem wśród detalistów internetowych, firm usługowych, tradycyjnych kupców oraz operatorów tzw. mikromagazynów realizacyjnych (sklepów zamkniętych dla klientów, służących wyłącznie realizacji zamówień online).
Zaleta: Bezpośrednie sąsiedztwo konsumenta końcowego.
Wady: Wysokie stawki najmu oraz ograniczona podaż nowoczesnych obiektów klasy A. Starsze zasoby budowlane i nowoczesne obiekty charakteryzujące się szerokimi drogami dojazdowymi, wysokim przydziałem mocy elektrycznej oraz optymalną wysokością w świetle konstrukcji osiągają znacznie odmienne wartości płynności i czynszu, nawet przy sąsiednich ulicach.
Jebel Ali i JAFZA
Wolna Strefa Jebel Ali (JAFZA), skupiona wokół portu Jebel Ali, pozostaje fundamentalnym węzłem logistycznym dla Bliskiego Wschodu. Obsługuje przede wszystkim przedsiębiorstwa zarządzające przewozami masowymi, importem, eksportem oraz reeksportem.
Dodatkowy potencjał wzrostu wynika z bezpośredniego połączenia z towarową siecią kolejową oraz bliskości obszaru Dubai South i Międzynarodowego Portu Lotniczego Al Maktoum. Przeznaczanie gruntów pod inwestycje jest jednak ściśle regulowane i odbywa się etapami, co zapobiega spekulacyjnej nadbudowie pomimo dużego popytu rynkowego.
National Industries Park (NIP)
National Industries Park (NIP), położony w sąsiedztwie Jebel Ali i Dubai South, skupia znaczące zakłady przemysłowe i produkcyjne. Aktywnie rozwijają się tu nowe zasoby logistyczne, w tym park logistyczny o powierzchni ponad 144 000 m² (1,55 mln stóp kwadratowych), realizowany wspólnie przez Aldar i DP World.
Dla inwestorów NIP oferuje zrównoważone połączenie popytu przemysłowego, dostępu do portu oraz długoterminowego potencjału wzrostu powiązanego z ekspansją południowego Dubaju. Wymagany jest szczegółowy audyt inwestycyjny (badanie stanu prawnego i finansowego) w zakresie warunków cesji, przepisów dotyczących podnajmu oraz dozwolonych rodzajów działalności gospodarczej.
Dubai Industrial City oraz Dubai South
Dubai Industrial City (DIC) w dużej mierze obsługuje podmioty produkcyjne, zwłaszcza z branży przetwórstwa spożywczego i dóbr szybkozbywalnych (FMCG). Wzrost liczby mieszkańców napędza stały popyt na lokalną produkcję, pakowanie żywności, chłodnie magazynowe oraz powierzchnie przetwórcze. Obszar ten korzysta z bezpośredniego dostępu do Dubai South, lotniska Al Maktoum oraz głównych arterii drogowych.
W przeciwieństwie do Al Quoz, skupionego na szybkich dostawach miejskich, DIC i Dubai South są dostosowane do produkcji na dużą skalę oraz dystrybucji regionalnej. Kluczowe czynniki oceny obejmują tutaj dostępną moc elektryczną (kW), przeznaczenie terenu w planie zagospodarowania, dostęp dla pojazdów ciężarowych oraz możliwości realizacji obiektów dedykowanych, budowanych na indywidualne zamówienie najemcy.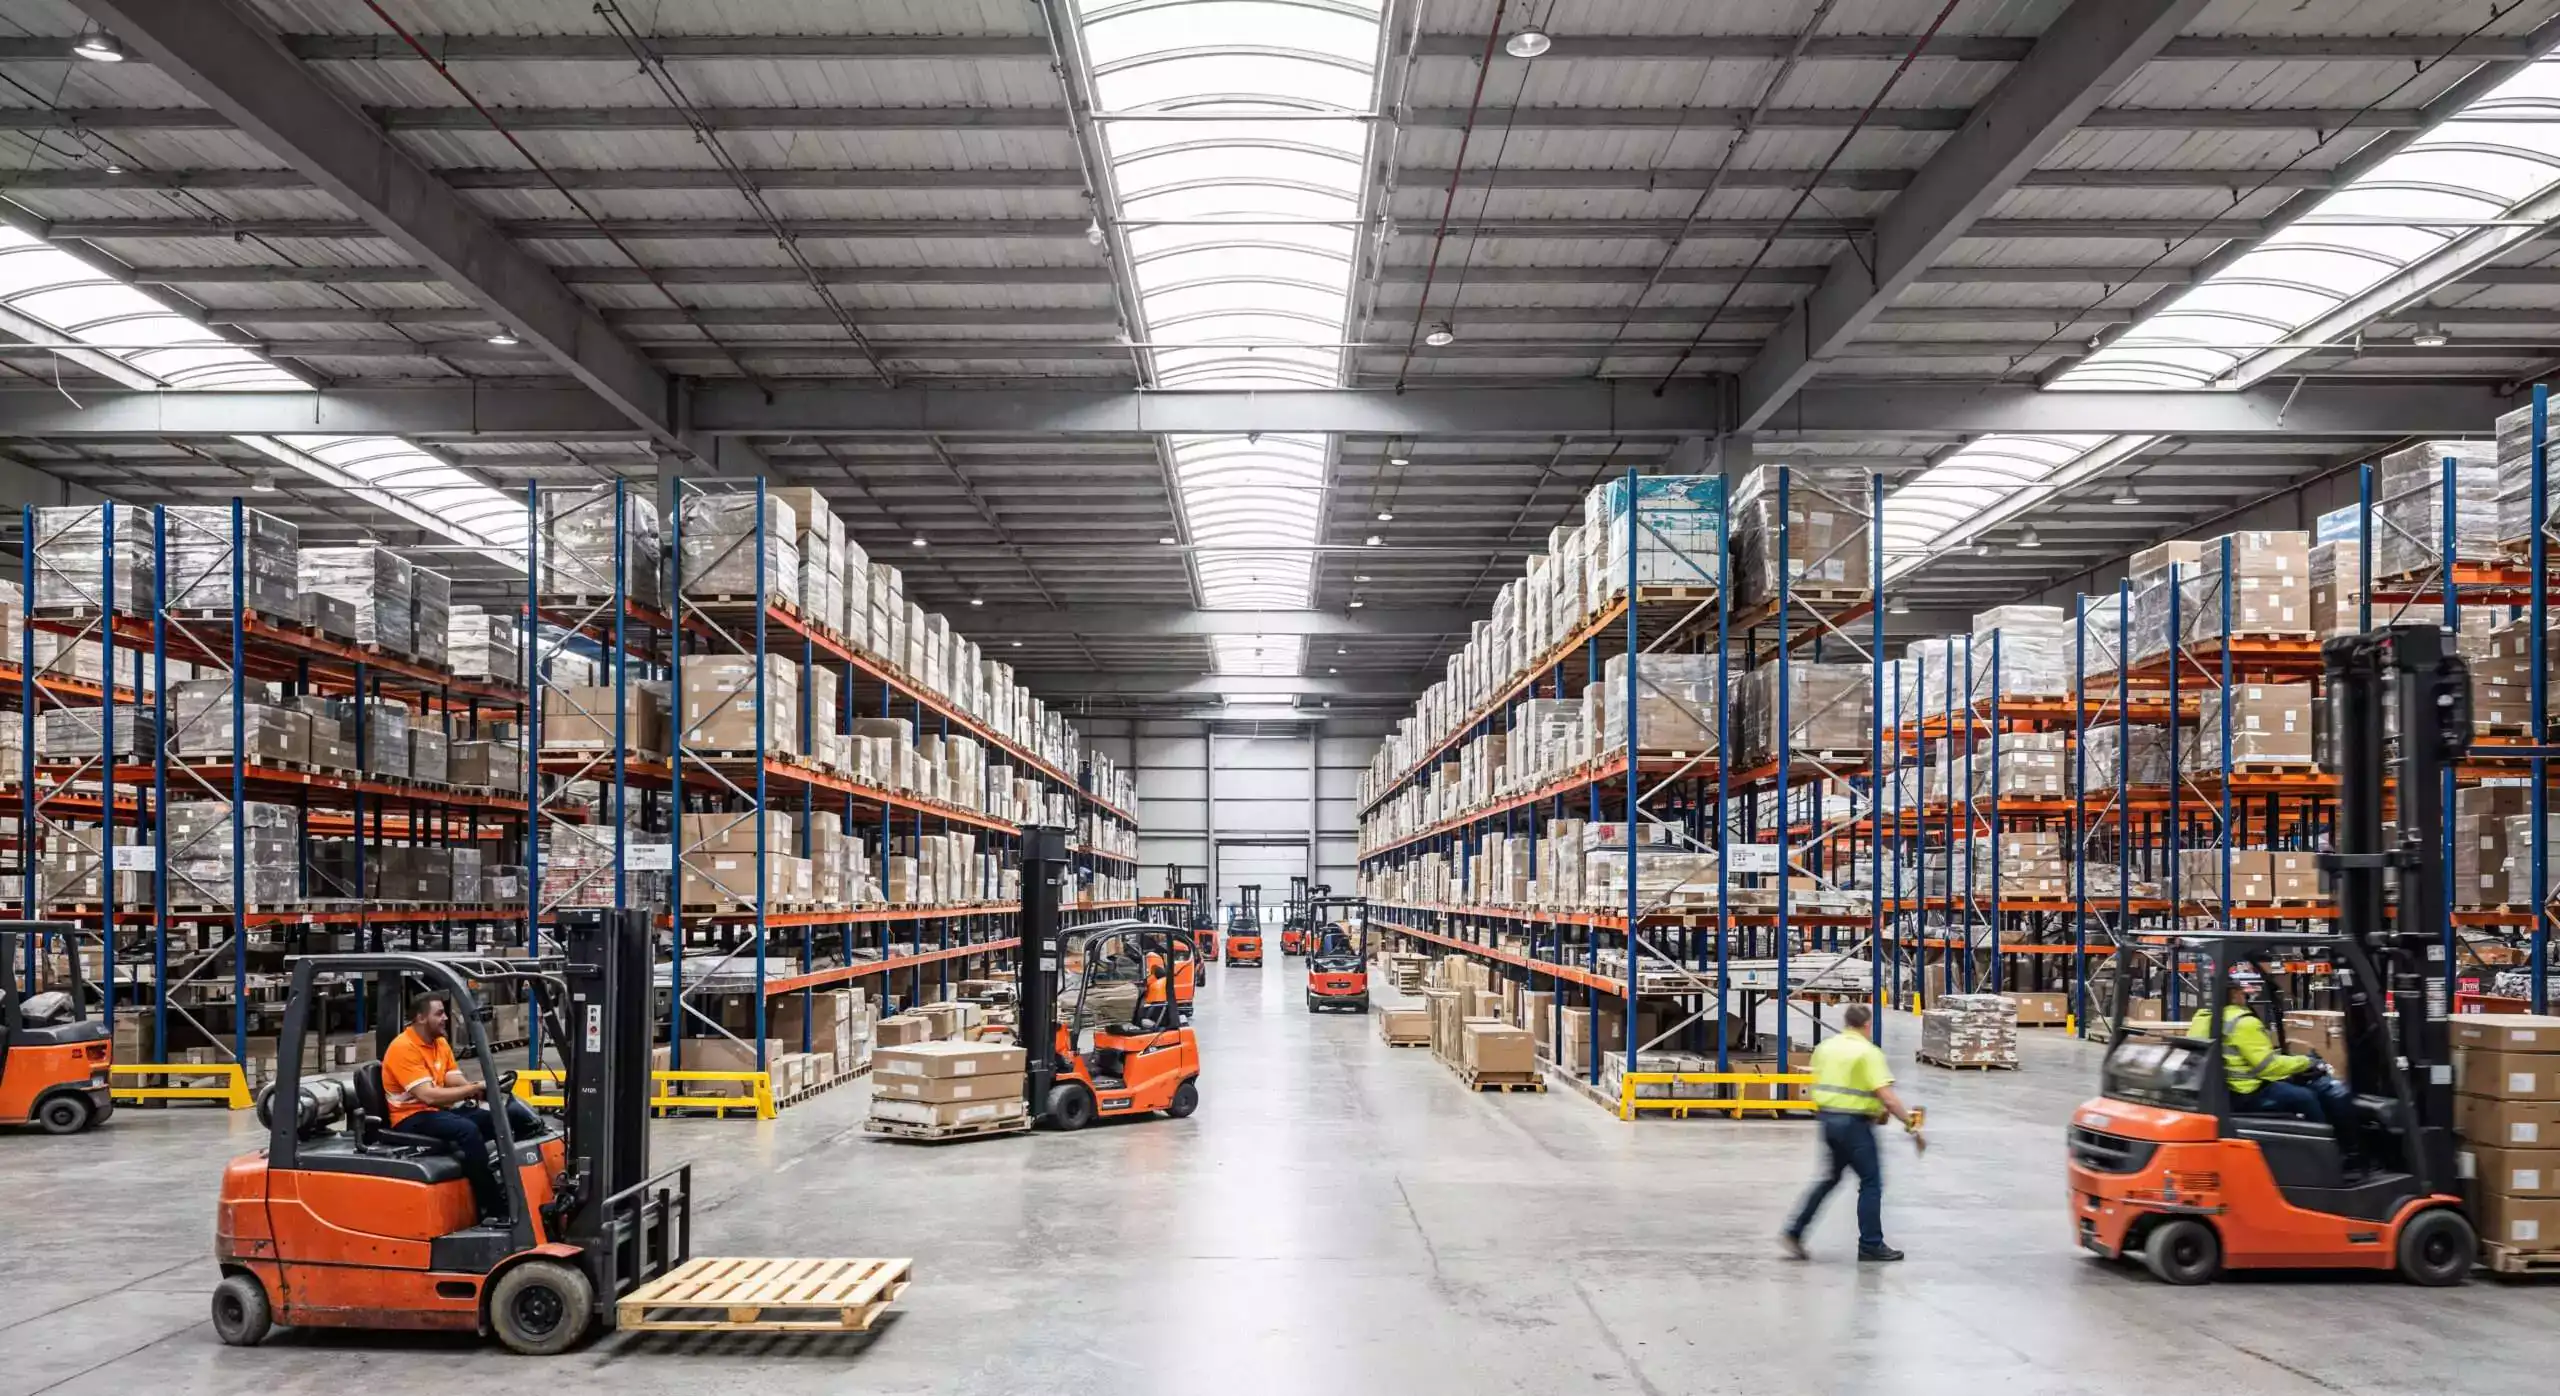
—
Magazyny w Abu Zabi: Dlaczego inwestorzy skupiają się na KEZAD
Rynek przemysłowy Abu Zabi jest ściśle powiązany z państwowymi programami rozwoju przemysłu. Głównym punktem wzrostu rynku w tym emiracie są Strefy Ekonomiczne Khalifa w Abu Zabi (KEZAD).
KEZAD jest strategicznie zlokalizowany obok portu Khalifa i połączony z głównymi autostradami oraz liniami kolejowymi Etihad Rail. Strefa koncentruje się na produkcji, handlu międzynarodowym i wielkoskalowych projektach przemysłowych. Wskaźnik zajętości w KEZAD sięga 98%, co jest zasługą wysokiej aktywności najemców.
Cechą wyróżniającą strukturę przemysłową Abu Zabi jest dostępność długoterminowych praw do zagospodarowania terenu. Wybrane transakcje w KEZAD są strukturyzowane poprzez umowy typu Musataha (prawo zabudowy / długoterminowe użytkowanie) z okresem obowiązywania do 50 lat. Okresy dzierżawy różnią się w zależności od konkretnej strefy, przydziału działki, planowanego przeznaczenia oraz warunków głównego dewelopera obszaru.
Musaffah
Musaffah pełni funkcję podobną do Al Quoz, zapewniając zaplecze przemysłowe i logistyczne dla centrum miejskiego, węzłów handlowych oraz sektora budowlanego w Abu Zabi. Jakość obiektów w Musaffah jest jednak bardzo zróżnicowana. Starsze nieruchomości mogą przynosić wyższe bezpośrednie zwroty brutto, ale często nie spełniają nowoczesnych standardów klasy A pod względem specyfikacji technicznej, bezpieczeństwa i długoterminowej płynności.
Abu Dhabi Airports Free Zone (ADAFZ)
Strefa wolnocłowa przy lotnisku w Abu Zabi (ADAFZ) odnotowuje przyspieszony rozwój ze względu na bezpośredni dostęp do strefy operacyjnej lotniska. Czyni to z niej strategiczny wybór dla handlu elektronicznego wymagającego szybkiej realizacji, chłodniczego magazynowania produktów farmaceutycznych, wartościowej elektroniki oraz ekspresowych przewozów cargo.
—
Najbardziej poszukiwane formaty magazynowe
W Dubaju popyt najemców koncentruje się głównie na modułach magazynowych średniej wielkości. Analizy pokazują, że obiekty o powierzchni od ok. 900 m² do 4600 m² (10 000 – 50 000 stóp kwadratowych) odpowiadały za ponad połowę wszystkich nowych zapytań o najem w 2025 roku. Format ten odpowiada potrzebom szerokiej gamy przedsiębiorstw i oferuje wyższą płynność niż wielkie, wyspecjalizowane kompleksy.
Sprawdzoną strategią inwestycyjną jest budowa większej nieruchomości zaprojektowanej w sposób umożliwiający modułowy podział na mniejsze, niezależne jednostki. Układ ten pozwala właścicielom na wynajem wielu najemcom, zminimalizowanie ryzyka pustostanu w przypadku utraty pojedynczego najemcy oraz dywersyfikację przychodów z różnych sektorów gospodarki.
Jednak podział modułowy musi zostać uwzględniony już na etapie projektu architektonicznego. Każdy pojedynczy moduł wymaga osobnej bramy załadunkowej, dedykowanych liczników mediów, miejsc parkingowych, systemów ochrony przeciwpożarowej, zaplecza biurowego oraz odpowiedniej przestrzeni do manewrowania dla pojazdów ciężarowych. Późniejszy podział ukończonego budynku jest często niewykonalny z przyczyn prawnych lub technicznych.
—
Prognozowane stopy zwrotu i rentowność inwestycji
Ukończone magazyny klasy A generują roczny dochód z najmu na poziomie około 8% brutto.
Nieruchomości klasy B przynoszą stopę zwrotu wynoszącą około 9% brutto rocznie. Wyższa stopa zwrotu w przypadku obiektów klasy B wynika z dodatkowych czynników ryzyka: wieku konstrukcji, przestarzałych instalacji technicznych (budowlanych, elektrycznych i hydraulicznych), węższego grona potencjalnych najemców oraz niższej płynności przy odsprzedaży.
Strategia polegająca na „zakupie gruntu i budowie” (deweloperka spekulacyjna lub realizacja obiektu na indywidualne zamówienie) oferuje wyższy potencjał rentowności. Przy strategicznym doborze lokalizacji, rygorystycznym zarządzaniu nakładami kapitałowymi i wyraźnym popycie ze strony najemców, rentowność projektu może sięgać 14–18% rocznie. Wyjście z inwestycji może nastąpić poprzez sprzedaż ustabilizowanego, generującego dochód aktywa inwestorom prywatnym lub funduszom instytucjonalnym.
Wartości te różnią się w zależności od parametrów konkretnego projektu. Stopa zwrotu netto zależy od kosztów dzierżawy gruntu, budżetu budowlanego, opłat za przyłącza mediów, warunków finansowania, opłat eksploatacyjnych, harmonogramu komercjalizacji oraz klauzul waloryzacji czynszu. Rentowność powinna być zawsze modelowana indywidualnie dla każdej transakcji.
—
Struktury własnościowe: Pełna własność a długoterminowa dzierżawa
Większość możliwości inwestycyjnych w czołowych strefach przemysłowych i wolnych strefach ekonomicznych ma strukturę dzierżawy długoterminowej (Leasehold) lub umów typu Musataha (prawo zabudowy), a nie tradycyjnej pełnej własności (Freehold). Inwestor nabywa długoterminowe prawo do korzystania z terenu oraz własność wybudowanej konstrukcji na czas trwania umowy.
Warunki różnią się znacznie w zależności od strefy i jurysdykcji. Umowy zawierane są zazwyczaj na okres od 25 do 50 lat z opcją przedłużenia. Szczegółowe przepisy mogą regulować kwestie przeniesienia praw do nieruchomości, cesji umowy najmu, podnajmu oraz dozwolonych rodzajów działalności gospodarczej.
Lista kontrolna do badania stanu prawnego i technicznego przed zakupem:
- Okres dzierżawy gruntu, warunki opłat za grunt i struktura opłat.
- Mechanizmy odnawiania umowy i warunki waloryzacji opłat za grunt.
- Zezwolone rodzaje działalności handlowej i zgodność z posiadanymi licencjami.
- Prawa do cesji, przeniesienia i podnajmu.
- Dostępna moc elektryczna (kW) i gotowość przyłączy mediów.
- Stan zgodności z wymogami Obrony Cywilnej i przepisami przeciwpożarowymi.
- Opłaty eksploatacyjne i utrzymaniowe na rzecz głównego dewelopera lub strefy wolnocłowej.
- Warunki umowy najmu, okresy gwarantowanego najmu oraz wzory waloryzacji czynszu.
—
Podsumowanie strategiczne dla inwestorów
Nieruchomości logistyczne w ZEA przestały być rynkiem niszowym obsługującym wyłącznie konglomeraty przemysłowe i firmy transportowe. Trwały niedobór podaży, rosnące wolumeny handlowe, rozwój handlu elektronicznego i rozbudowa infrastruktury sprawiają, że sektor ten staje się coraz bardziej atrakcyjny dla inwestorów prywatnych i instytucjonalnych.
Wybór nieruchomości przemysłowej wymaga fundamentalnie odmiennego podejścia niż zakup nieruchomości mieszkalnej. Widoki z okien czy udogodnienia rekreacyjne nie mają tu znaczenia; o wartości decydują połączenia transportowe, parametry techniczne (wysokość w świetle, nośność posadzki, przydział mocy elektrycznej), prawna struktura własności oraz to, jak skutecznie budynek zaspokaja potrzeby operacyjne najemcy.
Zaplanuj rozmowę telefoniczną w celu bezpłatnej konsultacji