انبار
انبارها در امارات متحده عربی: بازده سرمایهگذاری و مناطق نویدبخش در دبی و ابوظبی
دبی به عنوان قطب اصلی تجاری در خاورمیانه، بیشترین بهره را از موقعیت جغرافیایی مرکزی خود میبرد. سرمایهگذاران نیز با تخصیص سرمایه به املاک و مستغلات صنعتی و لوجستیک، بهطور فعال در حال استفاده از این مزیت هستند.
در حالی که سرمایهگذاران منطقهای بهطور سنتی میان واحدهای مسکونی، ویلاها، فضاهای اداری و املاک تجاری حق انتخاب قائل میشدند، سال ۲۰۲۶ شاهد یک چرخش ساختاری به سمت زیرساختهای انبارداری و لوجستیک بوده است.
عامل اصلی این تحول کاملاً روشن است: تقاضا برای فضاهای لوجستیک با مشخصات فنی بالا در سراسر دبی و ابوظبی همچنان از عرضه موجود پیشی میگیرد. شرکتهای بینالمللی در حال گسترش حضور منطقهای خود هستند، ضریب نفوذ تجارت الکترونیک به شدت رو به رشد است، رشد جمعیت پایدار است و پروژههای بزرگ توسعه بنادر و فرودگاهها با تمام توان در حال انجام هستند. تفکیک، نگهداری و توزیع کالاها مستلزم شبکهای رو به گسترش از تأسیسات مدرن است که نمیتوان آنها را یکشبه ساخت.
طبق آخرین دادههای بازار، میانگین نرخ اشغال انبارهای درجه یک (گرید A) در امارات به ۹۵ درصد رسیده است. نرخهای اجاره رشد سالانه چشمگیری داشتهاند — نزدیک به ۱۸ درصد در دبی و ۱۳ درصد در ابوظبی — که این امر باعث ایجاد کمبود شدید تأسیسات ممتاز و آماده بهرهبرداری در مناطق صنعتی کلیدی شده است.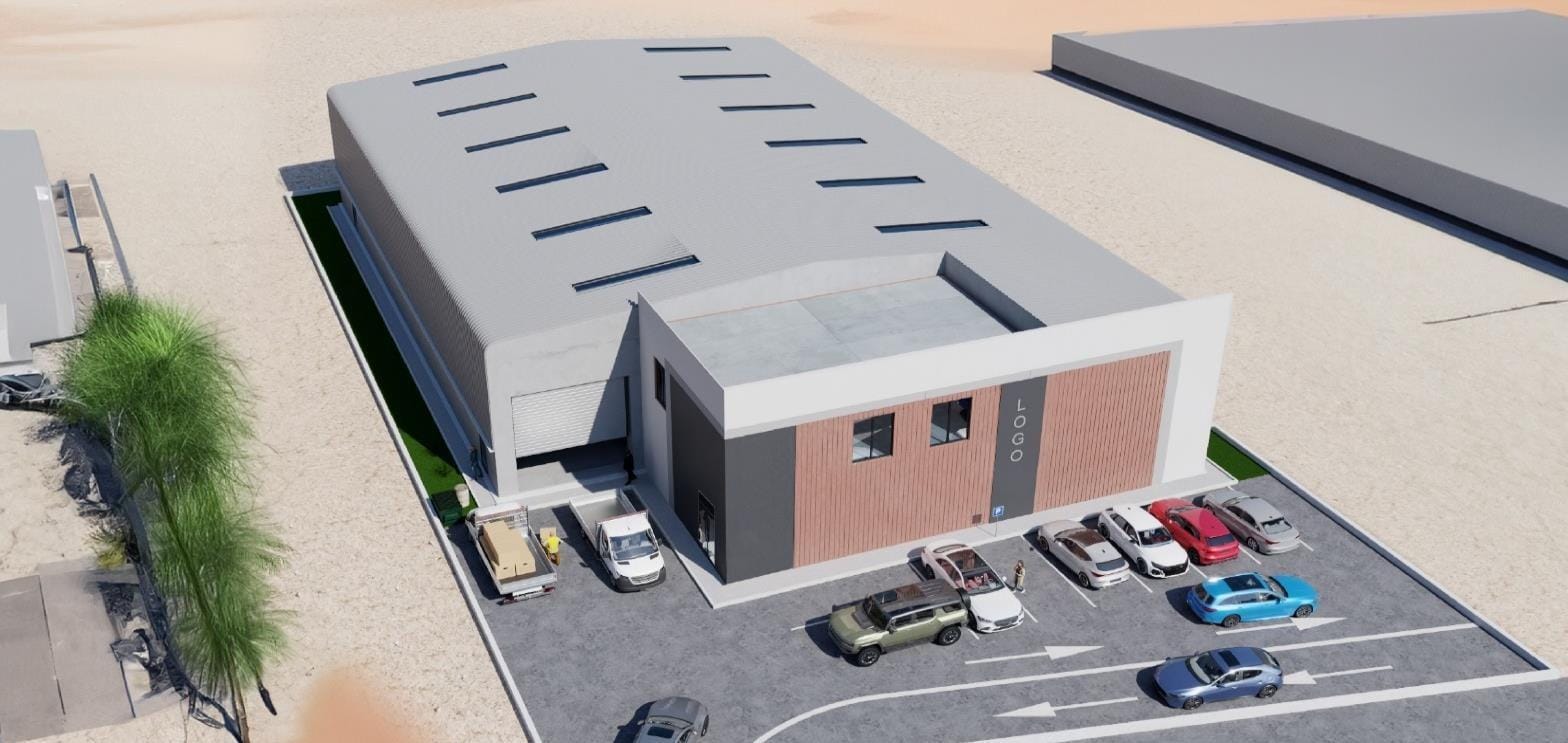
—
پیشرانهای اصلی بازار املاک و مستغلات لوجستیک در امارات
امارات متحده عربی به تقویت نقش خود به عنوان دروازه تجارت و لوجستیک جهانی ادامه میدهد. شریانهای اصلی حمل کالا که آسیا، اروپا، آفریقا و منطقه خاورمیانه را به هم پیوند میدهند، در این کشور به یکدیگر میرسند. این شبکه بر پایه بندر جبل علی در دبی، بندر Khalifa در ابوظبی، قطبهای هوانوردی بینالمللی و شبکه ریلی Etihad Rail استوار است.
پروژه Etihad Rail به عنوان یک محرک بزرگ برای املاک صنعتی عمل میکند. این شبکه ریلی با اتصال مستقیم بنادر دریایی، مجتمعهای صنعتی و مراکز تجاری داخلی، لوجستیک حمل کالا را در سراسر امارات تسهیل میكند. زمینها و تأسیساتی که در نزدیکی زیرساختهای ریلی و بندری قرار دارند، موقعیت ممتازی برای رشد پایدار ارزش سرمایه دارند.
دومین نیروی محرک اصلی، گسترش تجارت الکترونیک است. پیشگامان این صنعت مانند آمازون هم به مراکز بزرگ منطقهای پردازش و تکمیل سفارشها در حاشیه شهرها و هم به فضاهای فشرده توزیع شهری (گام آخر توزیع) در مجاورت مناطق مسکونی پرجمعیت نیاز دارند. رشد جمعیت دبی و ابوظبی موجب ایجاد تقاضای مستمر در تمام سطوح این زیرساخت میشود.
سومین عامل کلیدی، افزایش ورود سرمایههای نهادی و فعالان بزرگ حوزه فناوری است. شرکتهای بینالمللی پیشرو در زمینه سرمایهگذاری خصوصی و صندوقهای سرمایهگذاری منطقهای اخیراً پلتفرمهای مشترکی را با هدف سرمایهگذاری تا سقف ۵ میلیارد دلار در داراییهای لوجستیک کشورهای شورای همکاری خلیج فارس ایجاد کردهاند. در همان حال، اپراتورهای بزرگ تجارت الکترونیک جهان با مناطق آزاد فرودگاهی محلی همکاری میکنند تا هابهای توزیع عظیمی با مساحت بیش از ۷۰,۰۰۰ متر مربع احداث کنند.
—
انبارها در دبی: مناطق کلیدی برای سرمایهگذاران
دبی با دارا بودن بزرگترین بندر دریایی منطقه، فرودگاههای بینالمللی، مناطق آزاد اقتصادی و مراکز اصلی توزیع منطقهای، همچنان تثبیتشدهترین بازار لوجستیک در امارات است.
«ما استعلامهای متعددی از شرکتهایی دریافت کردهایم که از کشورهای گوناگون منتقل میشوند و نماینده صنایع کاملاً متفاوتی هستند. این موارد شامل یک کسبوکار کشاورزی هیدروپونیک و پرورش گل از روسیه، و همچنین شرکتهایی از ایتالیا در زمینه ساخت دقیق قطعات فلزی، گازهای مبرد و گازهای تخصصی بوده است. این تنوع در استعلامها نشان میدهد که دبی در حال جذب کسبوکارهایی با الزامات عملیاتی و انبارداری بسیار متفاوت است.» — اولگا نوویکووا، کارگزار آژانس Al Hayat Almushreqa
منطقه Al Quoz
منطقه Al Quoz یکی از معدود مناطق صنعتی تثبیتشده است که درست در مرکز شهری دبی قرار دارد. موقعیت مکانی این منطقه، آن را برای خدماترسانی به مناطق تجاری مرکزی و مدیریت توزیع شهری (گام آخر) ایدهآل میسازد. در نتیجه، واحدهای کوچک تا متوسط در Al Quoz با تقاضای بسیار بالایی از سوی خردهفروشان آنلاین، ارائهدهندگان خدمات، بازرگانان سنتی و اپراتورهای انبارهای توزیع سریع آنلاین (Dark Stores) مواجه هستند.
مزیت: نزدیکی مستقیم به مصرفکننده نهایی.
معایب: اجارهبهای بالا و عرضه محدود تأسیسات مدرن درجه یک (گرید A). املاک قدیمی و داراییهای مدرنی که دارای مسیرهای دسترسی عریض، ظرفیت برق بالا و ارتفاع سقف بهینه هستند، حتی در خیابانهای مجاور هم از نظر نقدشوندگی و ارزش اجاره تفاوت قابلتوجهی دارند.
جبل علی و منطقه آزاد JAFZA
منطقه آزاد جبل علی (JAFZA) که حول محور بندر جبل علی شکل گرفته است، همچنان یک هاب لوجستیک بنیادی برای خاورمیانه محسوب میشود. این منطقه عمدتاً به شرکتهایی خدمات میدهد که عملیات باربری فله، واردات، صادرات و صادرات مجدد را مدیریت میکنند.
پتانسیل رشد اضافی این منطقه از اتصال مستقیم به شبکه ریلی باری و نزدیکی به Dubai South و فرودگاه بینالمللی Al Maktoum نشأت میگیرد. با این حال، تخصیص زمین بهشدت تحت نظارت است و به صورت مرحلهای عرضه میشود که این امر علیرغم تقاضای بالای بازار، از ساختوسازهای سوداگرانه و مازاد بر نیاز جلوگیری میکند.
پارک صنایع ملی (NIP)
پارک صنایع ملی (NIP) که در مجاورت جبل علی و Dubai South قرار دارد، میزبان عملیات صنعتی و تولیدی عمدهای است. فضاهای لوجستیک جدیدی در این منطقه در حال توسعه است، از جمله یک پارک لوجستیک به مساحت ۱.۵۵ میلیون قدم مربع (حدود ۱۴۴,۰۰۰ متر مربع) که بهطور مشترک توسط Aldar و DP World در حال اجراست.
برای سرمایهگذاران، NIP ترکیبی متوازن از تقاضای صنعتی، دسترسی به بندر و مزیتهای بلندمدت مرتبط با توسعه جنوب دبی را ارائه میدهد. انجام ارزیابی همهجانبه (حقوقی و مالی) درباره شرایط واگذاری، مقررات اجاره دست دوم و فعالیتهای تجاری مجاز الزامی است.
شهر صنعتی دبی (DIC) و Dubai South
شهر صنعتی دبی (DIC) بیشتر به واحدهای تولیدی، بهویژه در زمینه فرآوری مواد غذایی و کالاهای پرمصرف (FMCG) اختصاص دارد. رشد جمعیت، تقاضای پایدار برای تولید داخلی، بستهبندی مواد غذایی، انبارداری سردخانهای و فضاهای فرآوری را تقویت میکند. این منطقه از دسترسی مستقیم به Dubai South، فرودگاه بینالمللی Al Maktoum و شریانهای اصلی بزرگراهی بهرهمند است.
برخلاف Al Quoz که بر تحویل سریع درونشهری تمرکز دارد، DIC و Dubai South به تولید در مقیاس بزرگ و توزیع منطقهای اختصاص یافتهاند. عوامل کلیدی ارزیابی در این مناطق شامل ظرفیت برق دسترسپذیر (کیلووات)، کاربری زمین، مسیر دسترسی وسایل نقلیه سنگین و گزینههای ساخت بر اساس سفارش مشتری (BTS) است.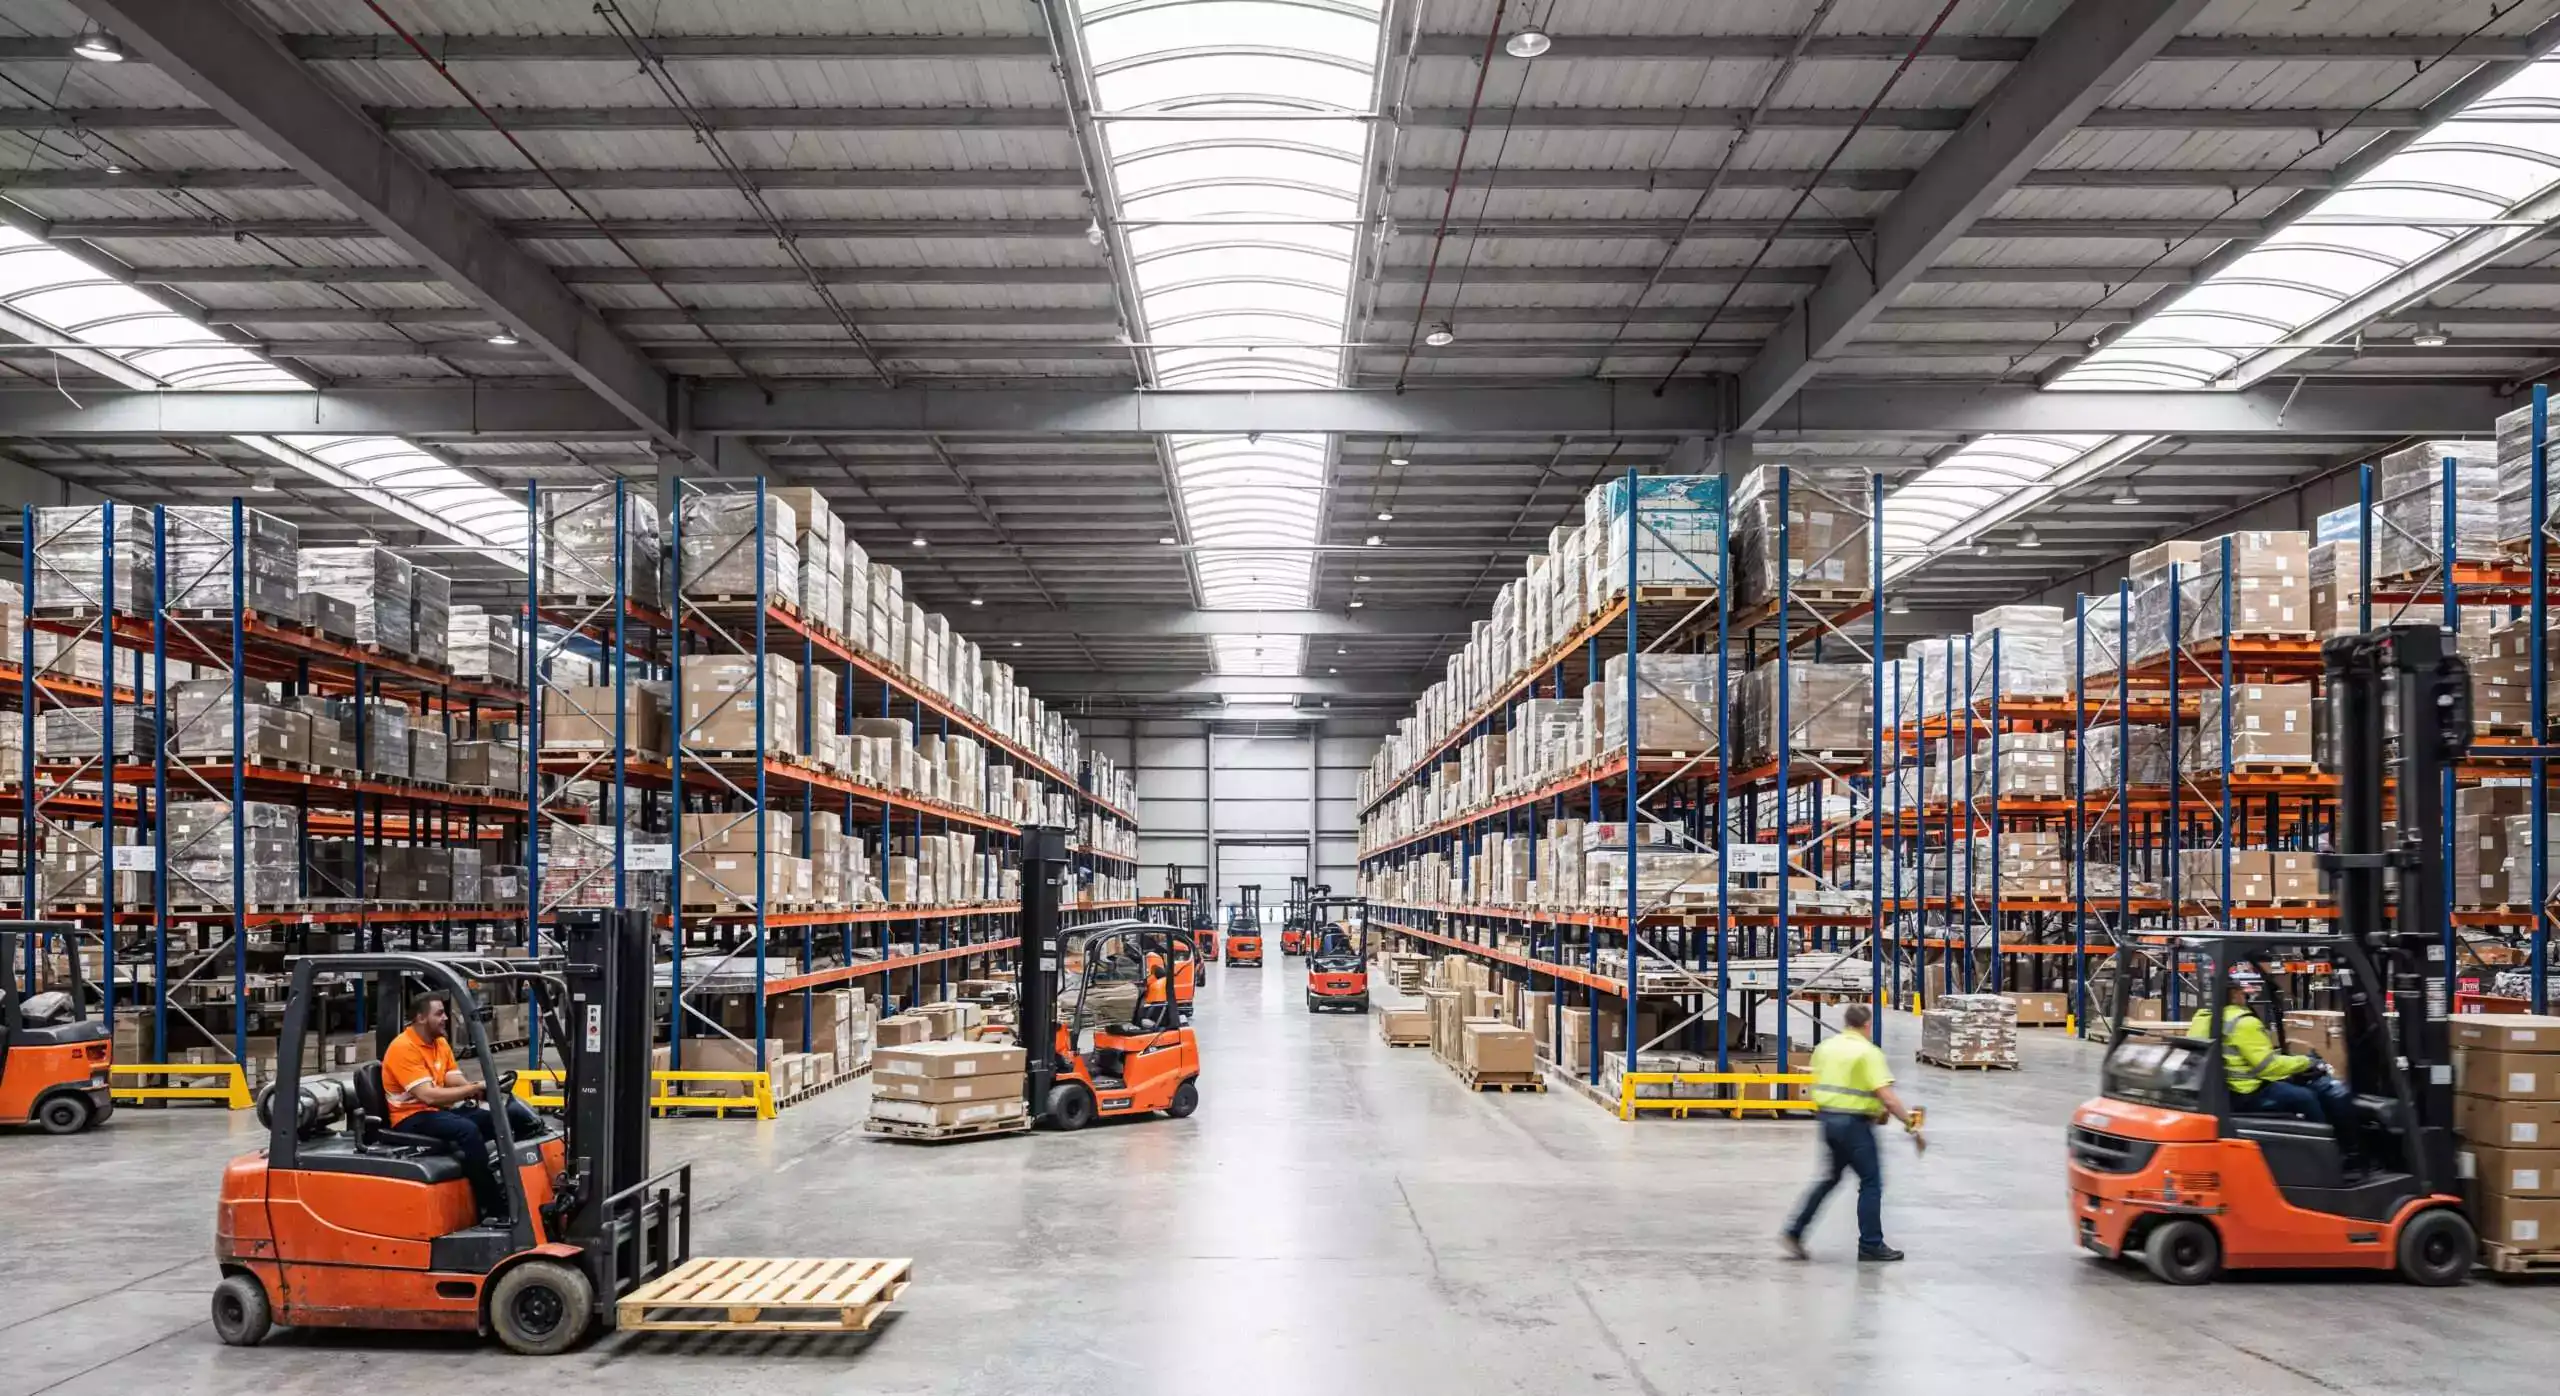
—
انبارها در ابوظبی: چرا سرمایهگذاران بر KEZAD تمرکز دارند؟
بازار صنعتی ابوظبی کاملاً با برنامههای صنعتی در سطح دولتی هماهنگ است. نقطه تمرکز اصلی رشد بازار در این امارات، مناطق اقتصادی Khalifa ابوظبی (KEZAD) است.
منطقه KEZAD بهصورت استراتژیک در کنار بندر Khalifa قرار گرفته و به بزرگراههای اصلی و خطوط ریلی Etihad Rail متصل است. این منطقه بر تولید، تجارت بینالمللی و پروژههای صنعتی بزرگمقیاس تمرکز دارد. نرخ اشغال در KEZAD با پشتوانه فعالیت قوی در بخش اجاره به ۹۸ درصد رسیده است.
یک ویژگی شاخص در ساختار صنعتی ابوظبی، امکان اخذ حقوق توسعه بلندمدت زمین است. برخی معاملات در KEZAD از طریق قراردادهای «مساطحه» (حق احداث و بهرهبرداری) با مدتزمان تا ۵۰ سال ساختاردهی میشوند. دوره اجاره بستگی به منطقه خاص، قطعه زمین تخصیصیافته، کاربری مدنظر و شرایط توسعهدهنده اصلی دارد.
منطقه Musaffah
منطقه Musaffah نقشی مشابه Al Quoz را ایفا میکند و پشتیبانی صنعتی و لوجستیک را برای بخش مرکزی شهر، قطبهای تجاری و بخشهای ساختوساز ابوظبی فراهم میسازد. با این حال، کیفیت داراییها در سراسر Musaffah بسیار متغیر است. املاک قدیمیتر ممکن است بازده ناخالص فوری بالاتری داشته باشند، اما اغلب از نظر مشخصات فنی ساختمان، ایمنی و نقدشوندگی بلندمدت، پایینتر از استانداردهای مدرن درجه یک (گرید A) قرار میگیرند.
منطقه آزاد فرودگاههای ابوظبی (ADAFZ)
منطقه ADAFZ به دلیل دسترسی مستقیم به محوطه پروازی فرودگاه، شاهد توسعه شتابانی است. این ویژگی، آن را به گزینهای استراتژیک برای تجارت الکترونیک زمانمحور، نگهداری سردخانهای دارو، تجهیزات الکترونیکی گرانقیمت و عملیات حمل سریع بار تبدیل کرده است.
—
ابعاد و الگوهای پرتقاضای انبار
در دبی، تقاضای مستأجران عمدتاً بر واحدهای انبار با اندازه متوسط متمرکز است. تحقیقات نشان میدهد فضاهای بین ۱۰,۰۰۰ تا ۵۰,۰۰۰ قدم مربع (حدود ۹۰۰ تا ۴,۶۰۰ متر مربع) بیش از نصف کل استعلامهای جدید اجاره را در سال ۲۰۲۵ تشکیل دادهاند. این الگو طیف وسیعی از کسبوکارها را پوشش میدهد و نقدشوندگی بالاتری نسبت به مجتمعهای بسیار بزرگ و تخصصی ارائه میکند.
یک استراتژی سرمایهگذاری آزمودهشده شامل توسعه ملک بزرگتری است که بهگونهای طراحی شده تا بتوان آن را بهصورت مدولار به واحدهای کوچکتر و مستقل تفکیک کرد. این پیکربندی مالکان را قادر میسازد تا ملک را به چند مستأجر اجاره دهند، مخاطره خالی ماندن ملک ناشی از اتکا به یک مستأجر را به حداقل برسانند و درآمد خود را در بخشهای مختلف اقتصادی متنوع سازند.
با این حال، تفکیک مدولار باید در مرحله طراحی معماری لحاظ شود. هر واحد مجزا نیازمند ورودی بارگیری مستقل، کنتورهای اختصاصی انشعابات، پارکینگ، سامانههای ایمنی آتشنشانی، فضاهای اداری و فضای کافی برای مانور وسایل نقلیه سنگین است. تفکیک مجدد یک ساختمان تکمیلشده پس از احداث، غالباً از نظر حقوقی یا فنی غیرعملی است.
—
بازده پیشبینیشده و نرخ بازگشت سرمایه
انبارهای تکمیلشده درجه یک (گرید A) سالانه حدود ۸ درصد بازده ناخالص اجارهبها ایجاد میکنند.
داراییهای درجه دو (گرید B) بازدهی در حدود ۹ درصد ناخالص در سال دارند. بازده بالاتر در املاک درجه دو به دلیل فاکتورهای ریسک اضافی است: قدمت ساختاری، سامانههای تاسیساتی (مکانیکی و الکتریکی) قدیمی، جذابیت کمتر برای مستأجران و نقدشوندگی پایینتر هنگام فروش مجدد.
استراتژی «خرید زمین به همراه ساخت» (توسعه سوداگرانه یا ساخت بر اساس سفارش مشتری) پتانسیل بازدهی بالاتری را ارائه میدهد. با انتخاب استراتژیک سایت، مدیریت دقیق هزینههای سرمایهای و وجود تقاضای شفاف از سوی مستأجران، بازده پروژه میتواند به ۱۴ تا ۱۸ درصد در سال برسد. خروج سرمایه را میتوان از طریق فروش دارایی تثبیتشده و درآمدزا به سرمایهگذاران خصوصی یا صندوقهای نهادی محقق ساخت.
این ارقام بر اساس شاخصهای اختصاصی هر پروژه متغیر است. بازده خالص به هزینههای اجاره زمین، بودجههای ساخت، هزینههای اتصال انشعابات، شرایط تأمین مالی، هزینههای خدمات، جدول زمانی اجارهدهی و بندهای تعدیل اجارهبها بستگی دارد. بازدهی همیشه باید بر اساس شرایط هر معامله مدلسازی شود.
—
ساختارهای مالکیت: مالکیت مطلق در برابر اجارهداری بلندمدت
اکثر فرصتهای سرمایهگذاری در مناطق برتر صنعتی و مناطق آزاد اقتصادی، به جای مالکیت مطلق سنتی (Freehold)، تحت ترتیبات اجارهداری بلندمدت (Leasehold) یا قراردادهای مساطحه (Musataha) ساختاردهی میشوند. سرمایهگذار حق قانونی بلندمدت برای استفاده از زمین و مالکیت بنای احداثشده را برای مدتزمان قرارداد به دست میآورد.
شرایط بهطور چشمگیری حسب منطقه و حوزه قضایی متفاوت است. قراردادها معمولاً بین ۲۵ تا ۵۰ سال همراه با گزینههای تمدید متغیر هستند. قوانین مشخصی ممکن است بر واگذاری ملک، انتقال اجارهنامه، اجاره دست دوم و عملیات مجاز کسبوکار حاکم باشد.
فهرست ارزیابی همهجانبه (چکلیست بررسی دقیق حقوقی و فنی) قبل از خرید:
۱. مدت اجاره زمین، شرایط اجارهبهای زمین و ساختار هزینهها.
۲. سازوکارهای تمدید و شرایط تعدیل و شاخصبندی هزینه زمین.
۳. فعالیتهای تجاری مجاز و سازگاری مجوزها.
۴. حقوق واگذاری، انتقال و اجاره دست دوم.
۵. ظرفیت برق دسترسپذیر (کیلووات) و آمادگی انشعابات شهری.
۶. وضعیت انطباق با ضوابط سازمان دفاع شهری (آتشنشانی) و ایمنی.
۷. هزینههای خدمات و نگهداری توسعهدهنده اصلی یا منطقه آزاد.
۸. شرایط قرارداد اجاره، دورههای الزامآور عدم فسخ و فرمولهای افزایش اجارهبها.
—
خلاصه استراتژیک برای سرمایهگذاران
املاک و مستغلات لوجستیک در امارات از یک بازار محدود که فقط به مجتمعهای بزرگ صنعتی و شرکتهای حملونقل خدمات میداد، فراتر رفته است. کمبود مداوم عرضه، جریانهای رو به رشد تجاری، گسترش تجارت الکترونیک و توسعه زیرساختها، این بخش را بیش از پیش برای سرمایهگذاران خصوصی و نهادی جذاب کرده است.
انتخاب ملک صنعتی نیازمند رویکردی بنیادی و متفاوت از خرید املاک مسکونی است. چشمانداز و امکانات رفاهی نقشی در این بخش ندارند؛ ارزش ملک توسط دسترسیهای حملونقل، مشخصات فنی (ارتفاع سقف، ظرفیت باربری کف، توان برق)، ساختارهای قانونی مالکیت و میزان کارایی ساختمان در برآورده ساختن نیازهای عملیاتی مستأجر تعیین میشود.
برای مشاوره رایگان تماس بگیرید