
Magazijn
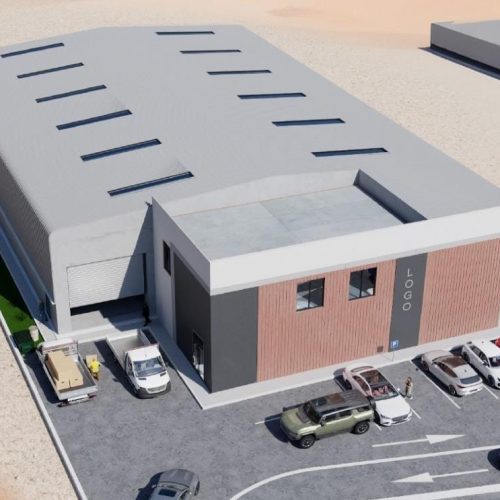
Distributiecentra in de VAE: Investeringsrendementen en Veelbelovende Districten in Dubai en Abu Dhabi
Dubai fungeert als de voornaamste economische motor van het Midden-Oosten en profiteert optimaal van zijn centrale geografische ligging. Beleggers maken hier actief gebruik van door kapitaal te alloceren naar industrieel en logistiek vastgoed.
Waar regionale beleggers traditioneel verkozen om te investeren in woningen, villa’s, kantoorruimtes en winkelvastgoed, verschuift de focus in 2026 structureel naar distributiecentra en logistieke infrastructuur.
De belangrijkste aanleiding is helder: de vraag naar hoogwaardige logistieke ruimte in Dubai en Abu Dhabi blijft het beschikbare aanbod overstijgen. Internationale ondernemingen breiden hun regionale aanwezigheid uit, de online detailhandel groeit sterk, de bevolkingsgroei blijft gestaag en grootschalige uitbreidingen van havens en luchthavens zijn in volle gang. Het sorteren, opslaan en distribueren van goederen vereist een steeds groter netwerk van moderne faciliteiten die niet van de een op de andere dag gebouwd kunnen worden.
Volgens recente marktanalyses bedraagt de gemiddelde bezettingsgraad voor klasse A-distributiecentra in de VAE inmiddels 95%. De huurprijzen vertonen een krachtige groei ten opzichte van vorig jaar — bijna 18% hoger in Dubai en 13% in Abu Dhabi — waardoor er in de belangrijkste industriegebieden een ernstig tekort is ontstaan aan hoogwaardige, instapklare faciliteiten.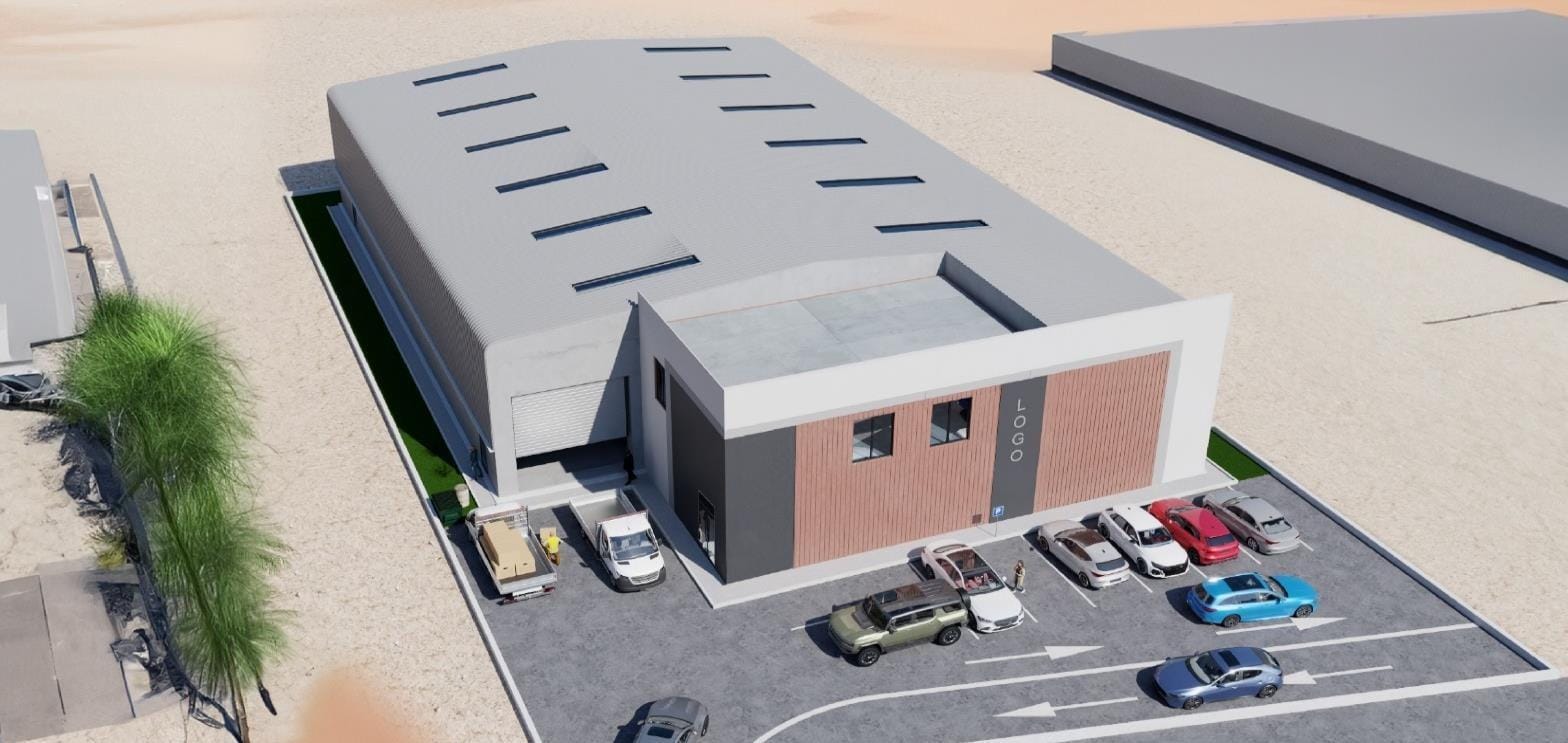
—
Belangrijkste drijfveren van de logistieke vastgoedmarkt in de VAE
De VAE blijven hun rol als wereldwijde handels- en logistiekpoort versterken. Belangrijke goederencorridors die Azië, Europa, Afrika en het bredere Midden-Oosten verbinden, komen in het land samen. Dit netwerk wordt gedragen door de haven van Jebel Ali in Dubai, de haven van Khalifa in Abu Dhabi, internationale luchtvaartknooppunten en het spoornetwerk van Etihad Rail.
Etihad Rail fungeert als een belangrijke aanjager voor industrieel vastgoed. Door zeehavens, industriële clusters en binnenlandse handelscentra rechtstreeks met elkaar te verbinden, stroomlijnt het spoornetwerk het goederenvervoer door de emiraten. Perceelgronden en faciliteiten in de nabijheid van spoor- en haveninfrastructuur zijn uitstekend gepositioneerd voor een duurzame waardestijging.
Een tweede belangrijke factor is de uitbreiding van de online detailhandel. Marktleiders zoals Amazon hebben zowel grote regionale verwerkingscentra aan de stadsranden nodig als compacte locaties voor stadsdistributie (de ‘laatste mijl’) nabij dichtbevolkte woonwijken. De groeiende bevolking van Dubai en Abu Dhabi zorgt voor een constante vraag in alle lagen van deze infrastructuur.
Een derde belangrijke aanjager is de toenemende instroom van institutioneel kapitaal en internationale technologiebedrijven. Vooraanstaande internationale durfkapitaal- en investeringsfondsen hebben onlangs gezamenlijke platforms opgericht met als doel tot wel 5 miljard dollar te investeren in logistiek vastgoed in de Golfregio (GCC). Tegelijkertijd werken grote wereldwijde e-commercebedrijven samen met lokale vrije zones rondom luchthavens aan de bouw van omvangrijke distributiecentra van meer dan 70.000 vierkante meter.
—
Distributiecentra in Dubai: Belangrijke districten voor beleggers
Dubai blijft de meest volwassen logistieke markt in de VAE en huisvest de grootste zeehaven van de regio, internationale luchthavens, vrije economische zones en grote regionale distributieknooppunten.
“Wij hebben aanvragen ontvangen van bedrijven die verhuizen uit uiteenlopende landen en actief zijn in zeer verschillende sectoren. Het varieert van een hydroponisch landbouw- en bloementeeltbedrijf uit Rusland tot Italiaanse bedrijven die gespecialiseerd zijn in precisiemetaalbewerking, koudemiddelen en speciale gassen. Deze diversiteit aan aanvragen toont aan dat Dubai bedrijven aantrekt met sterk uiteenlopende operationele en logistieke behoeften,” opmerkt Olha Novikova, makelaar bij makelaarskantoor Al Hayat Almushreqa.
Al Quoz
Al Quoz is een van de weinige gevestigde industriegebieden die zich direct in de stedelijke kern van Dubai bevinden. Dankzij deze ligging is het gebied uitermate geschikt voor de bevoorrading van centrale winkel- en zakendistricten en het verzorgen van stadsdistributie. Kleine tot middelgrote units in Al Quoz zijn daardoor zeer gewild bij online retailers, dienstverleners, traditionele handelaars en exploitanten van ‘dark stores’ (afhaal- en bezorgmagazijnen).
Voordeel: Directe nabijheid van de eindconsument.
Nadelen: Hoge huurprijzen en een beperkt aanbod van moderne klasse A-faciliteiten. Ouder vastgoed en moderne panden met brede toegangswegen, een hoge elektrische capaciteit en optimale vrije hoogtes verschillen aanzienlijk in verhandelbaarheid en huurwaarde, zelfs als ze in dezelfde straat liggen.
Jebel Ali en JAFZA
De vrije zone Jebel Ali (JAFZA), gesitueerd rondom de haven van Jebel Ali, blijft een cruciaal logistiek knooppunt voor het Midden-Oosten. Het bedient voornamelijk ondernemingen die zich bezighouden met massagoed, import, export en doorvoer.
Aanvullend groeipotentieel komt voort uit de directe spoorverbinding voor goederenvervoer en de nabijheid van Dubai South en de internationale luchthaven Al Maktoum. Het uitgeven van grond is echter streng gereguleerd en vindt gefaseerd plaats, wat speculatieve overbouw voorkomt, ondanks de hoge marktvraag.
National Industries Park (NIP)
National Industries Park (NIP), gelegen naast Jebel Ali en Dubai South, biedt plaats aan grootschalige industriële en productieactiviteiten. Er wordt hier actief gewerkt aan nieuw logistiek vastgoed, waaronder een logistiek park van circa 144.000 m² (1,55 miljoen vierkante voet) dat gezamenlijk door Aldar en DP World wordt ontwikkeld.
Voor beleggers biedt NIP een evenwichtige combinatie van industriële vraag, toegang tot de haven en langetermijnpotentieel dat samenhangt met de uitbreiding van het zuiden van Dubai. Een grondig boekenonderzoek is noodzakelijk ten aanzien van de voorwaarden voor overdracht, onderverhuurregels en toegestane bedrijfsactiviteiten.
Dubai Industrial City en Dubai South
Dubai Industrial City (DIC) richt zich in het bijzonder op productiebedrijven, vooral in de voedselverwerking en snelle consumptiegoederen. De bevolkingsgroei stimuleert een gestage vraag naar lokale productie, voedselverpakking, koel- en vriesopslag en verwerkingsruimte. Het gebied profiteert van een directe verbinding met Dubai South, de internationale luchthaven Al Maktoum en de belangrijkste snelwegen.
In tegenstelling tot Al Quoz, dat gericht is op snelle stadsdistributie, zijn DIC en Dubai South afgestemd op grootschalige productie en regionale distributie. Cruciale beoordelingsfactoren zijn hier het beschikbare vermogen van het elektriciteitsnet (kW), de ruimtelijke bestemming, de toegankelijkheid voor zwaar vrachtverkeer en de mogelijkheden voor op maat gebouwde projecten.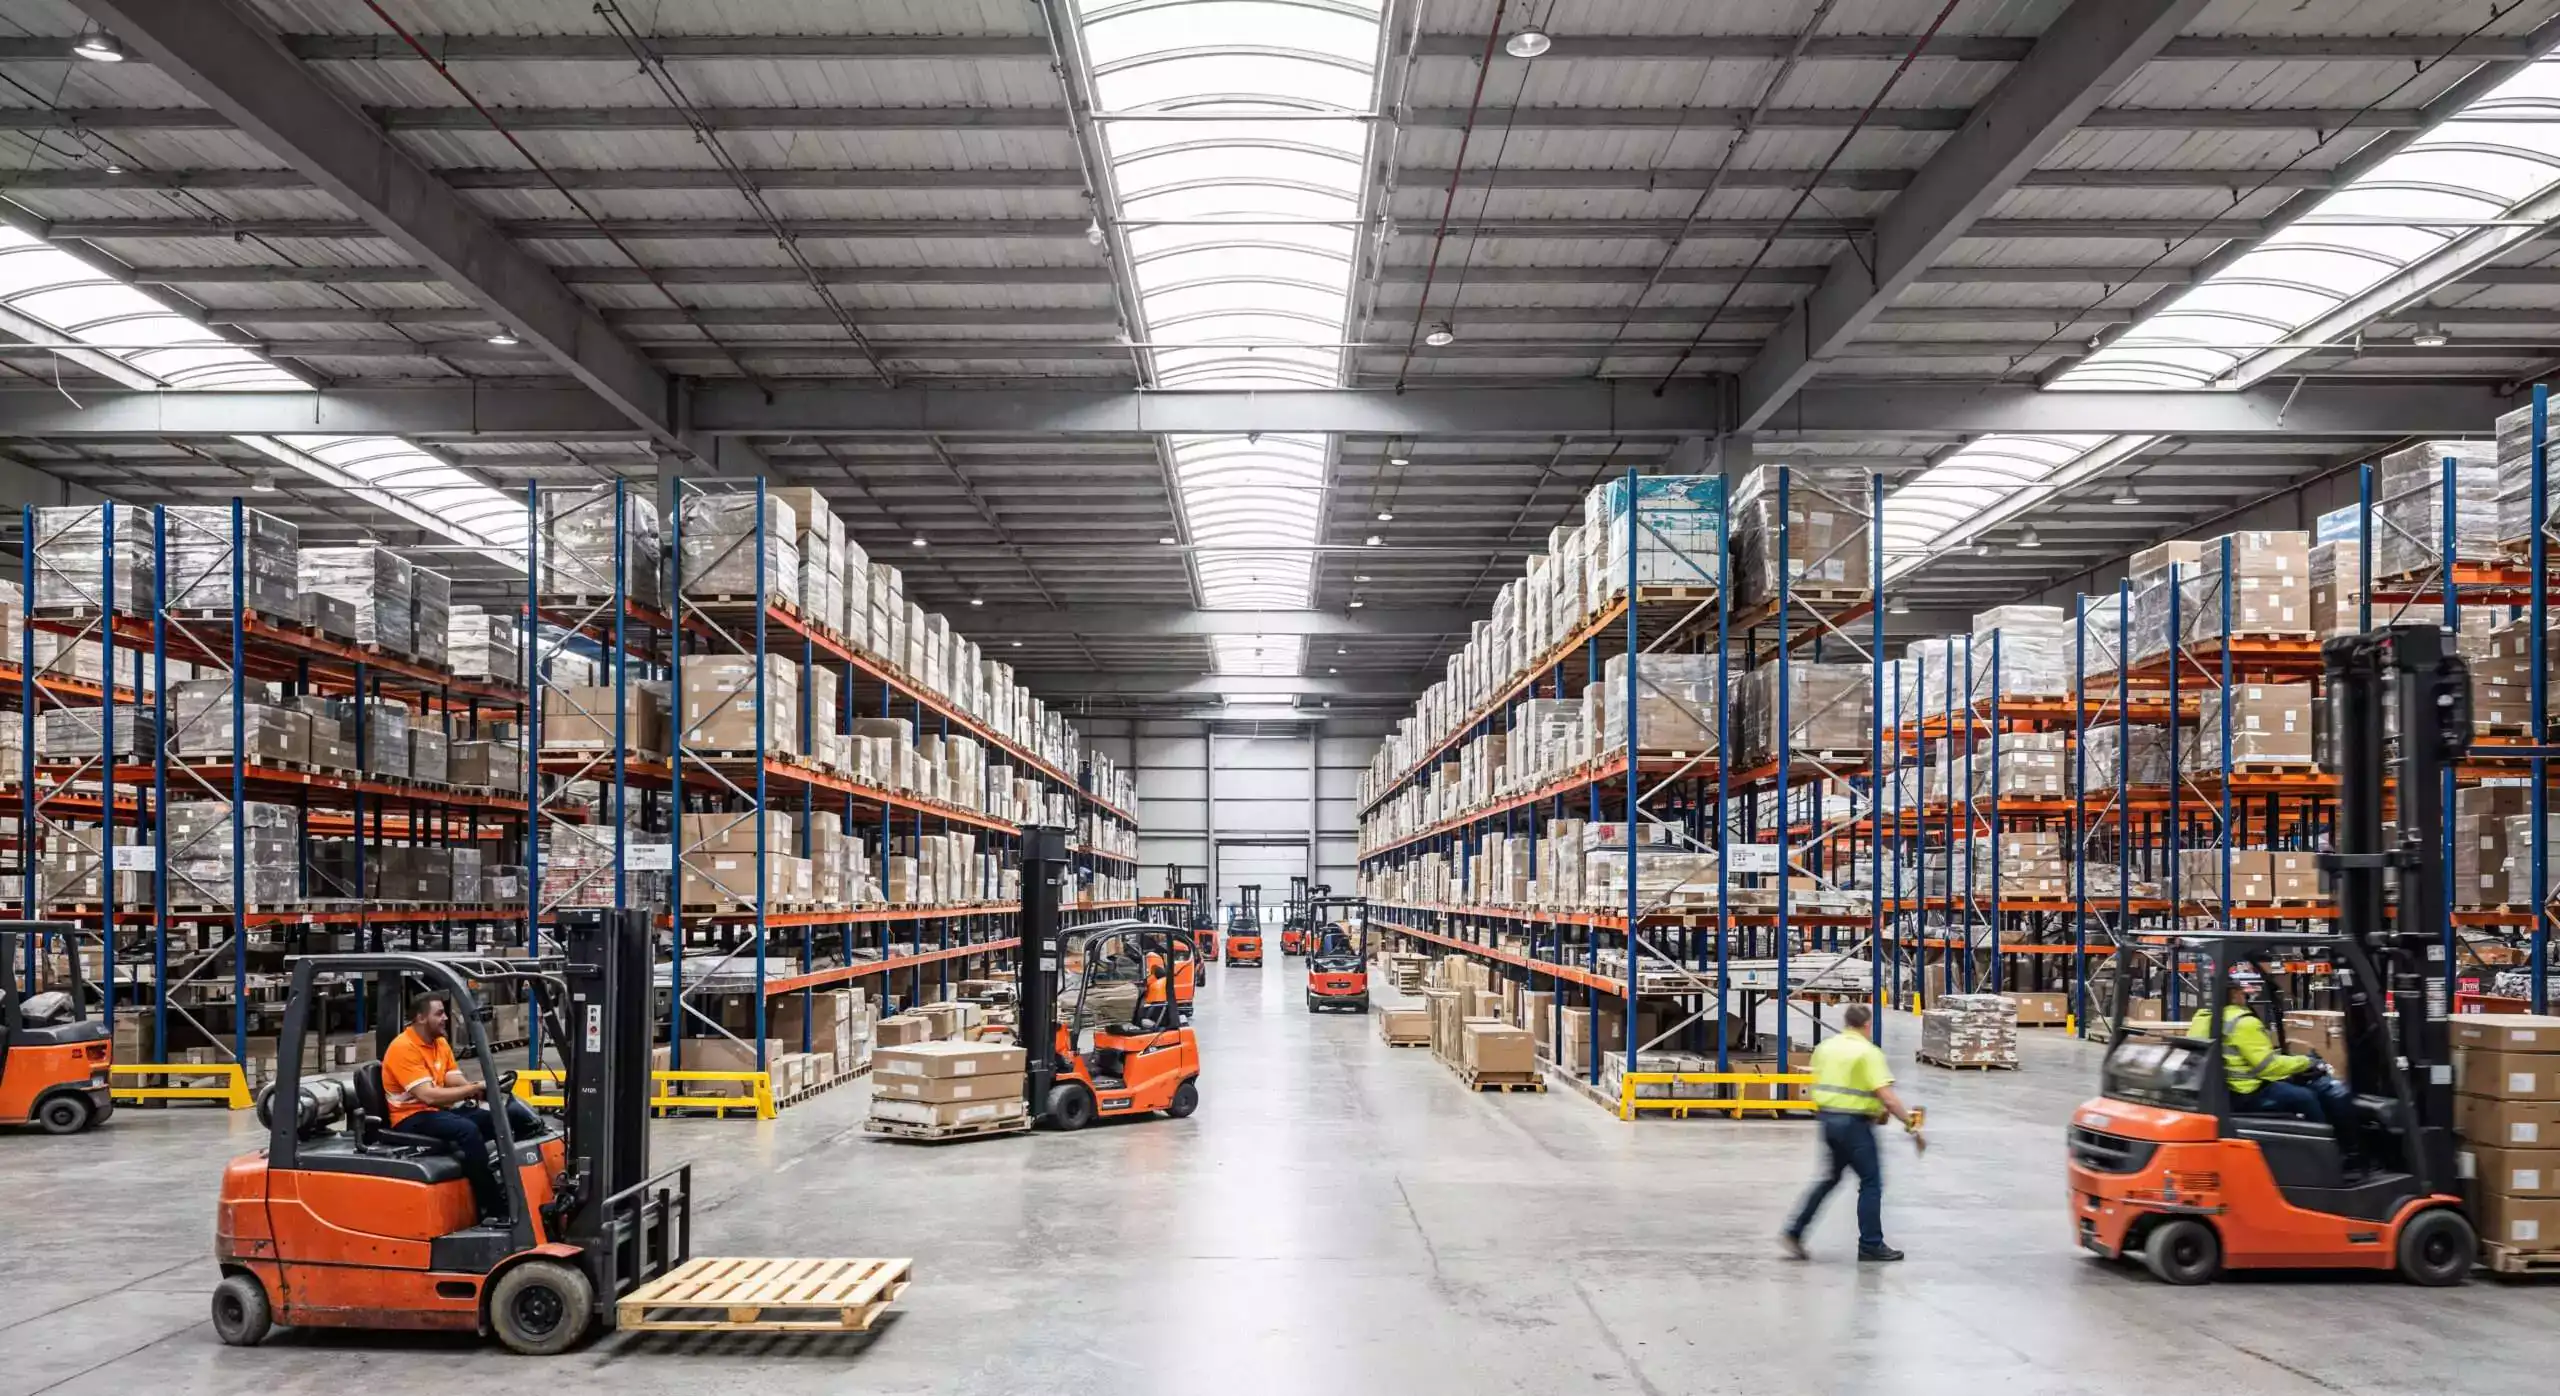
—
Distributiecentra in Abu Dhabi: Waarom beleggers zich richten op KEZAD
De industriële markt van Abu Dhabi is nauw verweven met overheids- en industriebeleid. Het belangrijkste groeigebied voor de markt in het emiraat is KEZAD (Khalifa Economic Zones Abu Dhabi).
KEZAD ligt strategisch naast de haven van Khalifa en is aangesloten op de belangrijkste snelwegen en de spoorverbindingen van Etihad Rail. De zone richt zich op productie, internationale handel en grootschalige industriële projecten. De bezettingsgraad in KEZAD bereikt 98%, ondersteund door een sterke verhuuractiviteit.
Een kenmerkend element van de industriële structuur van Abu Dhabi is de beschikbaarheid van langdurige ontwikkelingsrechten op grond. Bepaalde transacties in KEZAD worden gestructureerd via zogenoemde Musataha-overeenkomsten met een looptijd tot wel 50 jaar. De duur van het erfpacht- of opstalrecht varieert afhankelijk van de specifieke zone, de perceeltoewijzing, het beoogde gebruik en de voorwaarden van de gebiedsontwikkelaar.
Musaffah
Musaffah vervult een vergelijkbare functie als Al Quoz door industriële en logistieke ondersteuning te bieden aan de stedelijke kern, het zakencentrum en de bouwsector van Abu Dhabi. De kwaliteit van de panden in Musaffah loopt echter sterk uiteen. Ouder vastgoed levert direct wellicht een hoger bruto rendement op, maar voldoet vaak niet aan de moderne klasse A-normen qua bouwtechnische specificaties, veiligheid en verhandelbaarheid op de lange termijn.
Abu Dhabi Airports Free Zone (ADAFZ)
ADAFZ kent een versnelde ontwikkeling dankzij de directe toegang tot de luchthavenzijde. Dit maakt de zone een strategische keuze voor tijdgevoelige online handel, geconditioneerde farmaceutische opslag, hoogwaardige elektronica en koeriers- en sneltransport.
—
Gewilde typen distributiecentra
In Dubai richt de vraag van huurders zich voornamelijk op middelgrote units. Onderzoek toont aan dat ruimtes tussen de 900 m² en 4.600 m² (10.000 tot 50.000 vierkante voet) in 2025 meer dan de helft van alle nieuwe huuraanvragen vertegenwoordigden. Dit formaat is geschikt voor een breed scala aan bedrijven en biedt een hogere liquiditeit dan enorme, gespecialiseerde complexen.
Een beproefde investeringsstrategie is de ontwikkeling van een groter pand dat modulair kan worden opgedeeld in kleinere, zelfstandige units. Deze indeling stelt eigenaren in staat om aan meerdere huurders te verhuren, het leegstandsrisico van een enkele huurder te beperken en de inkomsten te spreiden over verschillende sectoren.
Modulaire opdeling moet echter al in de architectonische ontwerpfase worden meegenomen. Elke afzonderlijke unit vereist een eigen laad- en losingang, eigen voorzieningenmeters, parkeergelegenheid, brandveiligheidssystemen, kantoorruimte en voldoende manoeuvreerruimte voor zwaar vrachtverkeer. Het achteraf opsplitsen van een voltooid gebouw is juridisch of technisch vaak niet haalbaar.
—
Verwachte rendementen en investeringsopbrengsten
Opgeleverde klasse A-distributiecentra genereren een bruto huurrendement van circa 8% per jaar.
Klasse B-panden behalen een brutorendement van ongeveer 9% per jaar. Het hogere rendement op klasse B-vastgoed compenseert de extra risicofactoren: de leeftijd van de constructie, verouderde technische installaties (E&W), een beperktere doelgroep van huurders en een lagere liquiditeit bij doorverkoop.
Een strategie gebaseerd op ‘grondverwerf plus bouw’ (speculatieve ontwikkeling of op maat gebouwd) biedt een hoger rendementspotentieel. Met een strategische locatieselectie, strak beheer van investeringsuitgaven en een duidelijke vraag vanuit de markt kunnen projectrendementen van 14 tot 18% per jaar worden behaald. Het kapitaal kan vervolgens te gelde worden gemaakt door het gestabiliseerde, inkomstengenererende object te verkopen aan particuliere beleggers of institutionele fondsen.
Deze cijfers variëren afhankelijk van de specifieke projectparameters. Het nettorendement is afhankelijk van erfpachtkosten, bouwbudgetten, aansluitkosten voor nutsleidingen, financieringsvoorwaarden, servicekosten, de verhuurplanning en huurindexatieclausules. Het rendement moet daarom altijd per individuele transactie worden berekend.
—
Eigendomsstructuren: Volle eigendom vs. Langdurige erfpacht
De meeste investeringsmogelijkheden op A-locaties in industrie- en vrije zones zijn gestructureerd via erfpacht- of Musataha-regelingen in plaats van traditionele volle eigendom. De belegger verwerft voor de duur van de overeenkomst het juridische recht om de grond te gebruiken en de opstal te bezitten.
De voorwaarden verschillen sterk per zone en rechtsgebied. Contracten hebben doorgaans een looptijd van 25 tot 50 jaar, vaak met verlengingsopties. Er kunnen specifieke regels gelden voor overdracht van het object, overdracht van het huurrecht, onderverhuur en toegestane bedrijfsactiviteiten.
Controlelijst voor boekenonderzoek vóór aankoop:
- Looptijd van de erfpacht, erfpachtvoorwaarden en vergoedingenstructuren.
- Verlengingsmechanismen en indexatievoorwaarden van de erfpachtcanon.
- Toegestane bedrijfsactiviteiten en geschiktheid van vergunningen.
- Rechten met betrekking tot overdracht, cessie en onderverhuur.
- Beschikbare elektrische capaciteit (kW) en aansluiting op de nutsvoorzieningen.
- Naleving van voorschriften van Civil Defense (brandweer) en brandveiligheid.
- Service- en onderhoudskosten van de gebiedsontwikkelaar of de vrije zone.
- Voorwaarden van de huurovereenkomst, minimale huurperiodes en huurverhogingsformules.
—
Strategische samenvatting voor beleggers
Logistiek vastgoed in de VAE is uitgegroeid van een nichemarkt voor uitsluitend industriële conglomeraten en transportbedrijven tot een volwaardige beleggingscategorie. Aanhoudende tekorten in het aanbod, toenemende handelsstromen, de groei van online handel en infrastructuurontwikkelingen maken de sector steeds aantrekkelijker voor particuliere en institutionele beleggers.
De selectie van industrieel vastgoed vereist een fundamenteel andere aanpak dan die van woningen. Uitzicht en voorzieningen spelen geen rol; de waarde wordt bepaald door verkeersverbindingen, technische specificaties (vrije hoogte, vloerbelasting, elektrisch vermogen), de juridische eigendomsstructuur en de mate waarin het pand voorziet in de operationele behoeften van de huurder.
Plan een gratis consultatiegesprek